存储行业改剧本 短缺周期拉长到2028年
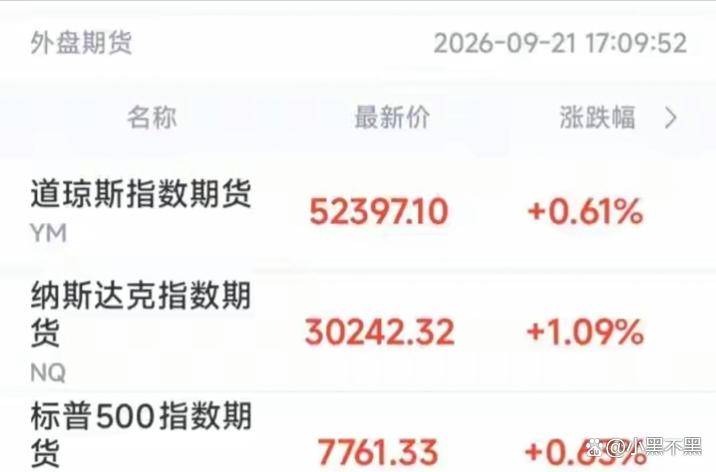
最先跳的是英特尔,盘前涨了5个多点,消息面是下一代酷睿芯片推进到量产前的测试阶段,合作方已经拿到样片,四季度有望启动量产。这个属于技术节点落地的常规利好,资金提前抢跑,更多是个股级别的行情,主要作用是带一带板块情绪。
真正值得细品的是美光的表态,盘前只涨了两个多点,涨幅看着不炸,但说的话分量很重。高管在最新的行业论坛上明说,现在内存短缺已经覆盖了全场景,服务器、PC、汽车电子到处都在抢货;真正能带来实质增量的新产能,要到2028年才会真正爬坡,供需什么时候能恢复平衡,现在连个明确的时间点都看不到。
这话等于直接改写了存储行业的老逻辑。以前大家都默认存储是强周期行业,涨个一年半载就产能过剩,跟着就是价格战,周而复始。但这波不一样,AI算力带起来的服务器需求是全新增量,叠加上消费电子换机周期启动、汽车电子渗透率持续提升,需求端是持续往上走的;供给端受限于技术门槛、建厂周期,扩产速度根本赶不上,短缺周期直接被拉长了好几年。
之前咱们聊国内存储厂商,总说核心逻辑是国产替代,是抢份额的α行情。现在全球供给端整体都收紧,等于行业的β行情也起来了,α加β双击,这个底层逻辑比单纯炒题材要硬得多,不是炒一波就完事的。
盘面上也能看出来,今晚芯片股是集体异动,AMD涨3个点,闪迪、SK海力士都涨1.5个点以上,是整个板块的行情,不是单只个股的独立波动。
AI瓶颈往下游移 巨头开始抢电力设备
还有一条偏冷门但分量不轻的消息,现在欧美科技巨头开始满世界抢变压器。
说起来挺有意思,前两年聊AI瓶颈,大家都喊缺芯片、缺算力。现在芯片产能慢慢释放了,新的问题反而冒出来了:算力中心建好了,芯片也到位了,结果配套的电力设施跟不上,连开机的电都供不上。
根据行业调研数据,现在欧美那边大型电力变压器的平均交付周期已经拉到128周,部分大容量型号甚至要三到四年,订单排到2028年以后都不稀奇。逼得微软、亚马逊这些全球巨头转头来中国找供应链,原因很现实:同规格的配电设备,国内厂商常规订单10到12个月就能交付,急单甚至能压缩到半年,效率差了好几倍。
等于AI产业的瓶颈,已经从“缺芯片”慢慢往下游传导,到了“缺电”、“缺配套”的阶段。变压器、配电设备、电源模块这些以前没人当回事的基建品类,现在成了科技巨头的刚需。这条线很多人还没反应过来,其实藏着不小的增量空间。
中概股这边表现也比较稳,阿里涨1.5个点左右,拼多多涨两个多点。整体看下来就是典型的“指数温吞,结构分化”:大盘指数没涨上天,但资金精准往硬科技、AI产业链里扎,根本不是普涨行情。
传导到A股 别光看情绪先看承接
聊了这么多外盘的事,大家最关心的肯定还是:对咱们A股有啥影响?我就说两点实在的,不玩虚的。
第一,情绪上肯定是正向传导。明天半导体、存储芯片包括电力设备板块,开盘情绪大概率偏暖。但记住,传导的只是情绪,不是上涨的保证书。美股盘前涨得好,盘中跳水的情况多得是,不能太当真。
第二,存储和电力设备这两条线,产业逻辑确实又加固了一层,不是一日游的题材。但能不能走成持续行情,还是得看A股自己的资金认不认。
现在咱们这边还是存量博弈的老样子,两市成交额天天在1.7到1.9万亿晃,增量资金迟迟不进场,资金就在板块之间来回轮动。之前半导体已经涨了一波,积累了不少获利盘,如果明天高开太多,短线资金肯定会借着外盘情绪兑现砸盘,高开低走的戏码咱们见过不是一次两次了。
核心就看一个指标:成交量。高开之后能不能持续放量,有没有真金白银进场接盘。如果只是高开缩量,那基本就是情绪脉冲,追进去大概率套在短期高点。
我自己目前还是观望为主,等明天开盘看承接力度,看量能跟不跟得上,再决定要不要动。交易这事,从来不比谁下手快,比谁看得准。
说实话,做这行久了,白天盯A股,晚上盯美股,盘前的消息也得挨个捋,天天熬到很晚,眼睛都熬花了,但一天不看总觉得心里没底。