刷财经新闻的人对“贝莱德”这个名字应该不陌生。币圈经常出现“贝莱德又往Coinbase转了多少比特币”这样的推送,A股的十大股东名单里也能看到它,连李嘉诚曾出售港口的新闻里也有它。不少人只知道它有钱,却不清楚它到底有多大,又是怎样一步步进入中国市场的。
先看规模。截至2026年三季度末,贝莱德管理的资产增至15.49万亿美元,一年前这个数字是13.46万亿美元。如果把它当作一个国家,这个体量的GDP只排在美国和中国之后,比德国还多。
它并不是拿自有资金做买卖的银行,而是资产管理公司,替全世界的养老基金、保险公司、主权基金、央行和普通人打理财富。它的财报写得很明确:客户包括中央银行、主权财富基金、超国家机构及其他政府实体。全球很多“大钱”都要经过它手。
贝莱德能做到这个规模,主要靠两样东西。
第一样是ETF品牌iShares。ETF是被动投资,跟着指数买,本身谈不上主动操纵。但规模大到一定程度,贝莱德就常常成为标普500成分公司的主要股东之一,在公司治理上有了相当大的话语权。
ETF占贝莱德总资产管理规模的41%,贡献了46%的基础费用。更关键的是iShares产品线非常齐全。机构想配置一个覆盖股票、债券、新兴市场和国际市场的全球组合,几乎都能在这里一次配齐,这种黏性很难被对手撼动。
第二样是“阿拉丁”系统。这套系统包括交易执行、风险分析、后台会计和合规等模块,全球很多大型机构都在使用。它积累了二十多年的数据和标准,客户一旦接入就很难替换。
2008年次贷危机和2020年疫情冲击美股期间,美联储都请贝莱德借助这套系统帮忙处理相关操作。一家私营公司能参与到央行的危机应对里,它的分量可见一斑。
贝莱德的发家史本身就很有戏剧性。创始人拉里·芬克早年在第一波士顿工作,是最早把住房贷款打包成证券的人之一,也是抵押担保债券(CMO)的发明人。这类产品后来成为2008年金融危机的导火索之一。1986年,芬克的团队看错了利率,一个季度亏损超过1亿美元,他被迫离开。
1988年,他找到黑石创始人苏世民,提出建立一家以精准计算风险为核心的资产管理公司。苏世民出资500万美元,换取一半股份。后来两人因股权激励问题闹翻,公司在1992年改名BlackRock。
2006年,贝莱德收购美林投资管理,也因此持有了中银基金的股权。2009年,它又以135亿美元收购巴克莱全球投资,拿下iShares,从此坐上全球资管行业的头把交椅。
这几年,贝莱德又把手伸进了加密世界。它在2023年6月提交比特币现货ETF申请,产品IBIT在2024年1月11日上市交易,很快成为市场上规模最大的比特币ETF。
2024年3月,它又在以太坊链上推出代币化货币市场基金BUIDL,不少稳定币都把它当作底层资产。华尔街最大、最集中的机构,和一个以“去中心化”为口号的圈子绑在一起,反差很大。
加密圈原本想绕开传统金融,最后还是被传统金融巨头接管了不少地盘。如果链上世界拿不出真正的创新,区块链很可能只会沦为华尔街的工具。
把视线拉回国内。贝莱德进入中国市场的时间比很多人想象的早,步子也很稳。2009年它在北京设立代表处,此后陆续拿下QDLP资格、私募管理人资格。
转折点出现在2020年。2020年4月1日,我国取消基金管理公司外资股比限制,贝莱德第一时间提交申请,2020年8月获证监会核准设立后,成为首家外商独资公募基金公司。
2021年6月11日,证监会向其颁发业务许可证,6月18日贝莱德基金在上海开业。同年,它与建设银行、淡马锡合资的理财公司也获批展业,贝莱德在其中持股50.1%。
从这时起,贝莱德不再是隔着QFII通道远远观望的旁观者,而是能直接向中国老百姓募资、直接买A股和债券的“场内选手”。它的首只产品当年来势汹汹,媒体一度惊呼“狼来了”。
结果实际表现并不好:截至2024年6月初,贝莱德中国新视野混合A/C的收益率分别为-39.21%、-40.04%,在旗下产品中垫底。
这说明华尔街的光环在中国市场未必管用,中国投资者也不会盲目追捧。不过,它一直没有退出。截至2026年6月30日,贝莱德基金期末净资产为119.70亿元,比一年前翻了将近一倍。
对中国来说,真正需要警惕的不是这几百亿元的公募规模,而是贝莱德背后那套全球资本网络。它通过各类指数基金,持有大量中国龙头企业的股份,新能源、金融、能源等领域都有涉及。
这种资金流动性极强,如果在关键时刻集中减仓或做对冲,很容易放大市场波动。尤其是在外部环境紧张的时候,外资的进出往往和地缘政治的风向联系在一起。
长和出售港口一事,正好说明了这一点。2025年3月4日,长和宣布与贝莱德等组成的“贝莱德—TiL财团”达成原则性协议,交易总值达228亿美元。巴拿马运河两端的两个港口也在出售范围内,消息一出,舆论一片哗然。
随后,国家市场监督管理总局于4月27日第二次公开发声,强调交易各方不得以任何形式规避中国的反垄断审查。到了2025年7月,长和公告独家磋商期已届满,拟邀请中国内地主要策略投资者加入财团。
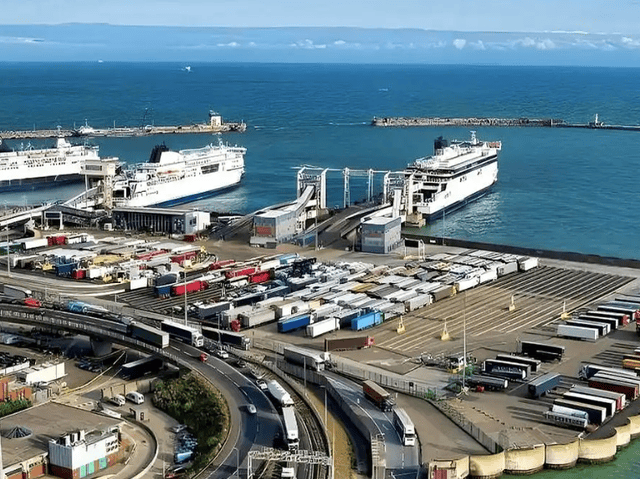
2026年1月29日,巴拿马最高法院又裁定长和旗下港口的特许经营合同违宪,事情变得更加曲折。据英国《金融时报》2026年3月的报道,调整后的方案已把巴拿马的两个港口排除在外。
这笔交易从头到尾都不只是一桩生意,背后牵涉的是全球航运命脉和大国博弈。中国监管部门及时依法介入,守住了底线。
当然,警惕不等于关门。金融开放是我国坚定不移的方向,外资进来能带来竞争,也能倒逼行业进步。关键在于规则要立得住、监管要跟得上:资金进出要看得清,重要数据要守得住,关系国计民生的关键资产不能轻易旁落。

同时,本土的资管机构、金融基础设施和风控系统也要加快成长。阿拉丁之所以让全世界离不开,是因为它积累了二十多年的数据和标准,这一点恰恰说明,核心金融技术必须握在自己手里。
贝莱德的故事说明,在现代金融世界,财富和影响力正向少数巨头高度集中。对中国而言,欢迎外资可以,但市场的主导权和金融安全的底线,必须牢牢掌握在自己手中。