很多人想不通!我们实行稀土管制后,为什么西方军工依旧开工?
时间:2026-10-02 11:29:51 来源:活史仁穆 编辑:tangyinglin
很多人不禁会问:在全球稀土产业链中,中国拥有无可比拟的优势地位,尤其是在稀土分离加工和关键材料制造领域,为何当中国实施稀土出口管理措施后,美国和欧洲的军工企业依然能平稳生产? F-35战机依旧在交付,导弹项目并未出现大规模停摆,生产线也未曾陷入停滞。这并非一个自相矛盾的现象,而是一个需要更深层次理解的问题。稀土供应链的影响并非瞬间生效,而是一个循序渐进的传导过程。军工产业的运作,原材料供应只是庞大体系中的一个环节,库存储备、替代方案、以及供应链自我调整的能力,这些因素共同决定了最终结果。
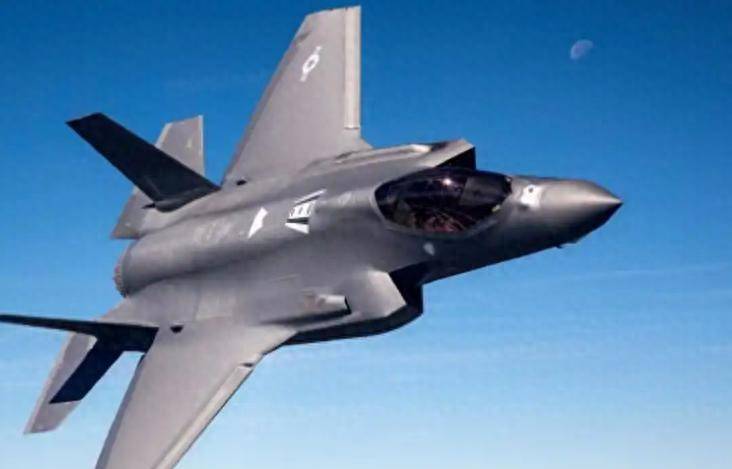
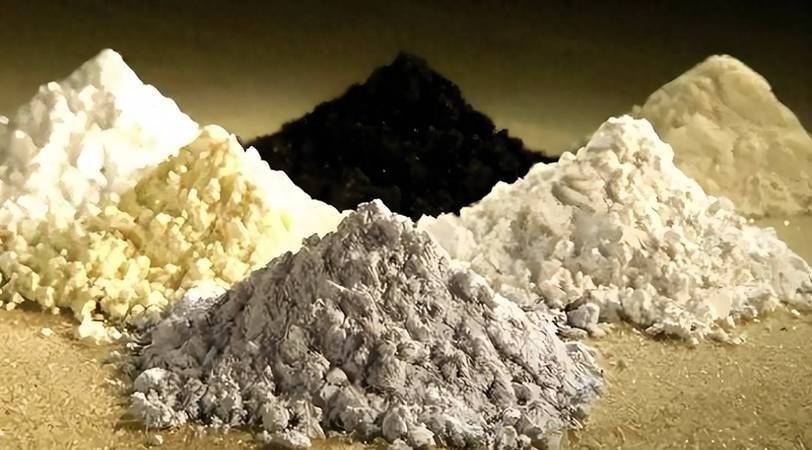
眼下的西方军工企业依然在运作,更准确地说,是供应链压力尚未完全传递到生产端。稀土之所以在全球范围内引人关注,并非因为它像钢铁或铝材一样被大量使用,而是它在某些关键设备中扮演着不可替代的角色。如今,现代军事装备对高性能材料的依赖性日益增强——精确制导系统、航空电子设备、甚至舰艇装备中的部分精密组件,都离不开稀土相关材料的加持。特别是永磁材料领域,钕铁硼磁体在融入特定稀土元素后,能够实现更强的磁性能和更高的稳定性。这种材料广泛应用于电机、传感器等关键设备中。在先进武器装备中,材料性能往往决定了整体性能表现,因此稀土的重要性往往体现在那些至关重要的节点上。
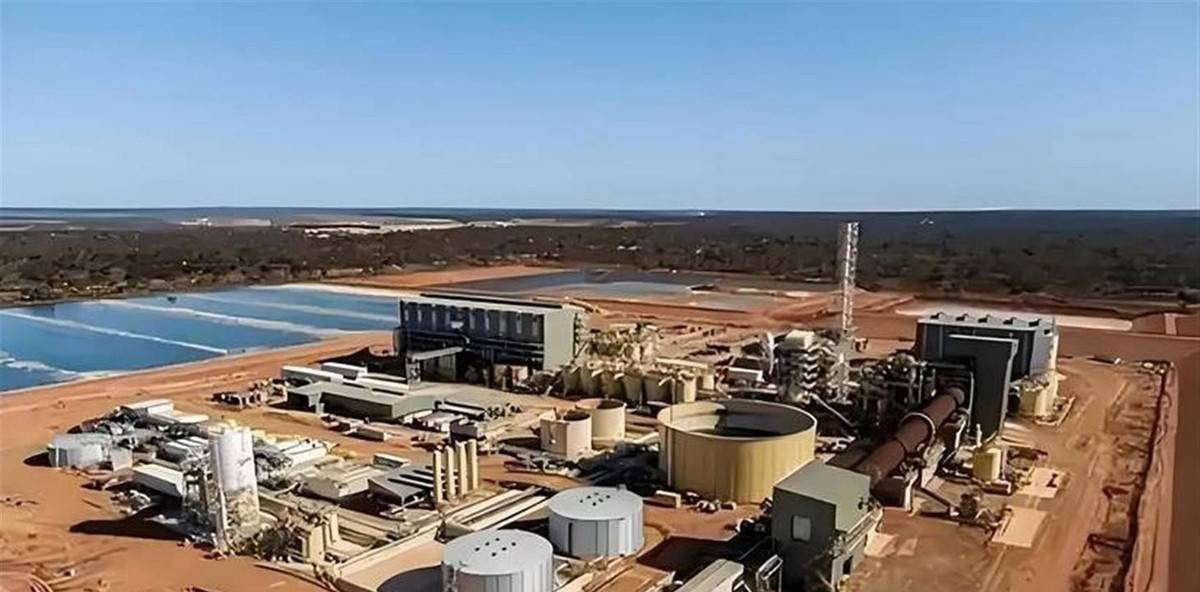
然而,一个容易被忽略的关键问题是:军工生产并非即买即用。大型军工企业通常遵循较长的供应计划,对于关键材料,更是会提前储备充足的库存。长期以来,美国和欧洲就高度关注关键矿产供应的潜在风险。近年来,美国积极推动本土稀土产业的发展,同步增加战略储备并加强供应链合作,意图降低对单一来源的过度依赖。保持一定数量的原材料库存,对于大型军工企业而言,是一种防范供应链中断的常规操作。因此,西方军工企业目前能够继续生产,很大程度上源于过去供应链布局所积累的缓冲空间。
短期内,他们或许可以通过消耗现有库存来维持生产节奏,但这绝不意味着稀土供应问题已经彻底得到解决。另一个重要的因素是,全球产业链并非完全孤立。过去几十年,稀土产业形成了全球化的分工格局,各国各司其职:有的国家拥有丰富的矿产资源,有的国家具备精湛的加工能力,还有一些国家掌握着先进的终端制造技术。即便面对出口管理,企业也会积极寻找替代的供应渠道,通过调整采购来源来尽可能地降低影响。当然,这种调整并非易事。
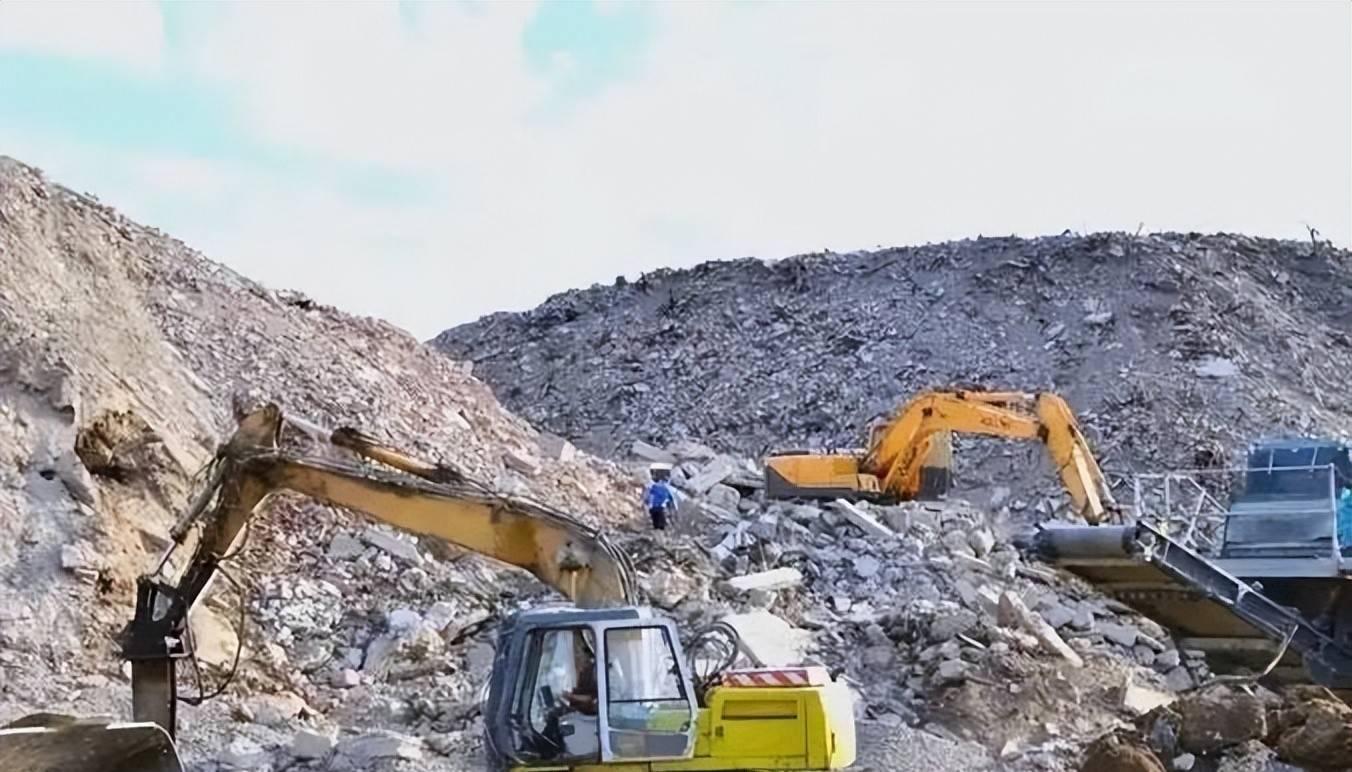
稀土产业真正的难点,并非仅仅在于矿山的开采,更在于随后的分离、提纯以及材料制造。从地下的矿石,到最终应用于高端制造,需要经过一系列复杂的加工流程。尤其是一些中重稀土材料,对技术、设备和产业经验的要求都极高。这也是为什么一些国家虽然拥有稀土矿资源,但长期以来仍然需要依赖国际供应链。建立一个完整的产业链,需要的不只是资金的投入,更需要成熟的企业、技术人才,以及长期的产业积累。美国近年来确实在推动稀土产业的本土化,包括发展本土矿山和磁性材料的生产能力。
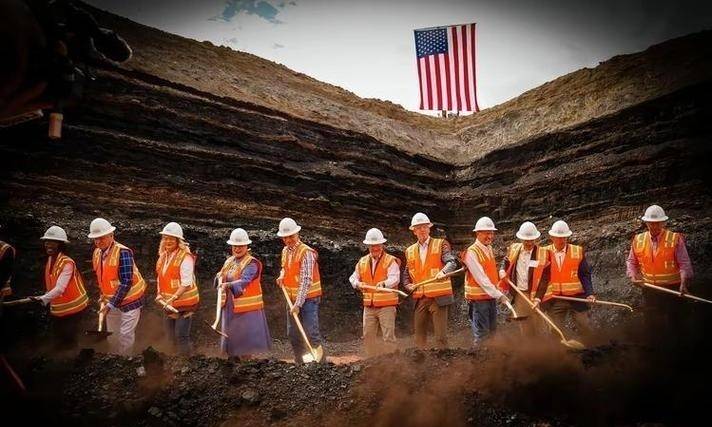
但从矿山开发到形成稳定的工业产能,仍然需要一个漫长的过程。一个完整产业体系的形成,并非仅仅靠简单地投入资金就能迅速复制。与此同时,西方国家也在积极尝试通过回收的方式来补充稀缺资源,例如,从废旧电子设备、退役装备中回收稀土材料,已经成为一些国家研究的重点方向。理论上,这可以减少对外部供应的依赖。但现实情况是,回收体系目前的规模仍然有限,成本也相对较高,更多只能作为一种补充性的手段。
对于军事领域而言,回收材料或许能缓解部分需求,但远不能替代大规模且稳定的供应保障。还有一个不容忽视的现实问题,就是不同国家对稀土资源的需求并非完全一致。军工企业在面对资源紧张时,不会进行平均分配,而是会优先保障那些关系到核心能力的重点项目。例如,一些关系到战略威慑和关键力量投射的装备,可能首先获得资源保障,而其他项目可能会被迫调整生产节奏。这种优先排序,也是大型工业体系在面对供应链压力时常见的应对策略。因此,外界所看到的西方军工企业仍在生产,并不代表稀土管制毫无影响。

供应链竞争通常不会在短时间内就能决出胜负,而是在数年甚至更长的时间周期中逐渐显现效果。一方拥有产业链优势,另一方则拥有雄厚的资金和技术整合能力,双方都会根据自身情况不断调整策略。从2026年以后,关键资源已经成为全球供应链安全的重要议题,稀土、芯片、能源等领域都出现了各国重新布局产业链的趋势。近期围绕稀土出口许可和供应链稳定性的讨论,也反映出国际市场对于关键材料安全性的日益关注。
在我看来,判断稀土管制效果,不能仅凭几个月内工厂是否有停工,而更应该着眼于长期的产业变化,例如:海外替代产能建设的速度、本土加工能力提升的程度、企业成本的变化,以及供应链调整是否真正完成。对于西方军工企业来说,目前维持生产依靠的是过去的积累、现有的库存以及多元化的采购渠道。然而,如果未来无法建立起稳定、高效、低成本的替代体系,那么关键材料供应的压力仍然会持续存在。而对于中国而言,稀土优势的核心不仅仅在于资源储量,更在于其完整的产业链能力。从采矿、加工到材料制造,产业链越完整,面对国际竞争时就拥有更大的调整空间。
所以,稀土博弈并非一场简单的谁控制资源,谁就能获胜的游戏。真正的竞争,是一场产业体系之间的长期较量。短期的生产平稳,并不能证明供应链格局已经发生了根本性改变;同样,任何一项产业优势,都需要通过持续的技术投入和产业升级不断巩固。在未来几年,全球围绕关键资源的竞争将持续进行,而稀土仅仅是其中一个缩影。最终,谁能够在供应链安全、技术创新和产业效率之间找到最佳平衡点,谁就能在新的产业竞争格局中保持更强的韧性。
免责声明:本文转发网络,仅代表作者、用户个人意向/观点,本网不承担任何法律责任。