消息一出,评论区一片沸腾,"等固态电池出来再买车"的呼声此起彼伏。可那些刚提车不久的纯电车主却坐不住了——手里这块液态电池续航五六百公里,冬天还得打个折,能不能直接把旧的拆了,换一块固态的上去?
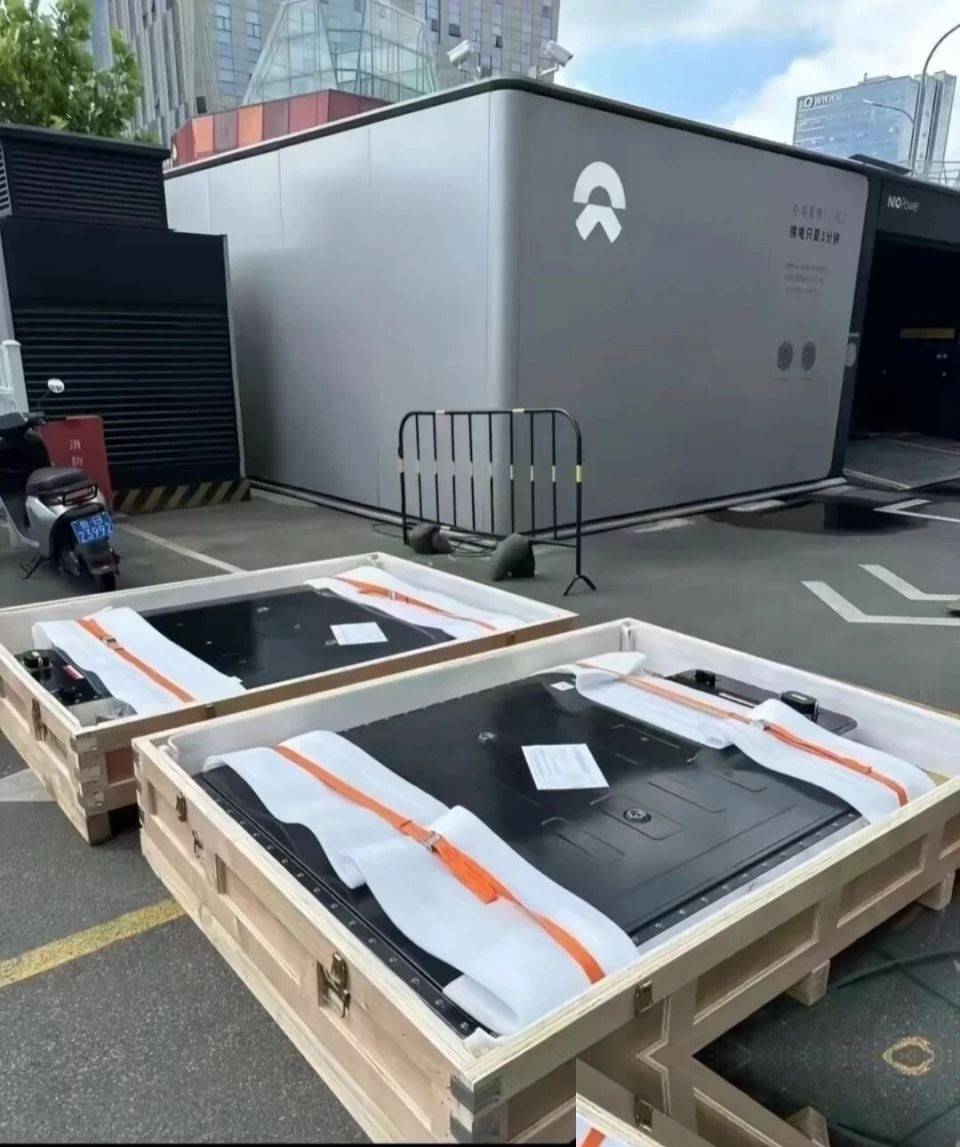
从技术逻辑上看,并非完全没有先例。蔚来早在2023年就把150kWh的半固态电池包塞进了换电体系,同一辆ET7,电池一换,续航从500多公里直接拉到1000公里以上。
工信部2025年底发布的《新能源汽车动力蓄电池回收利用管理办法》,也明确提出"鼓励动力电池标准化、通用化"的方向。但现实骨感得多。
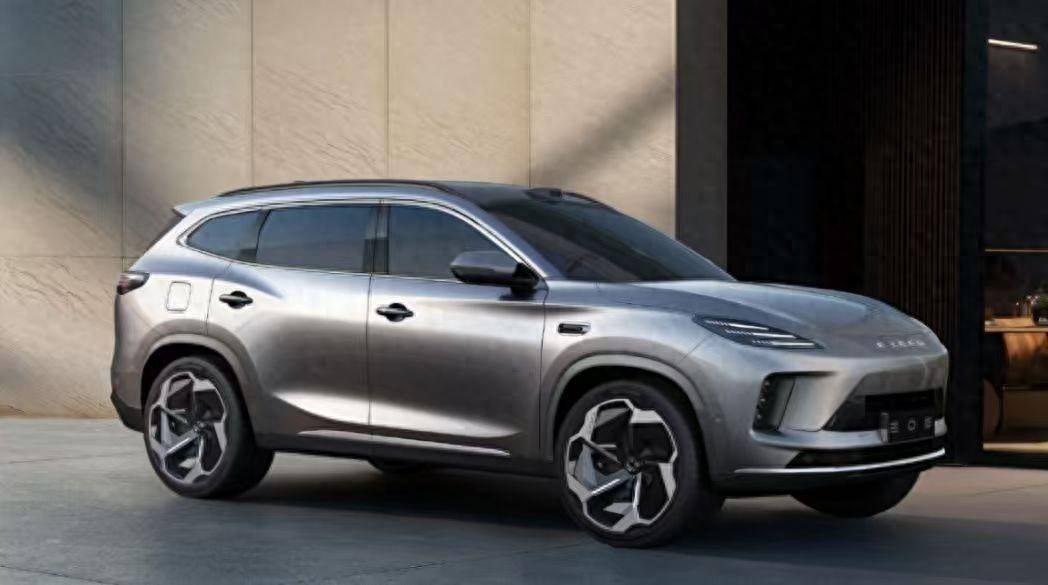
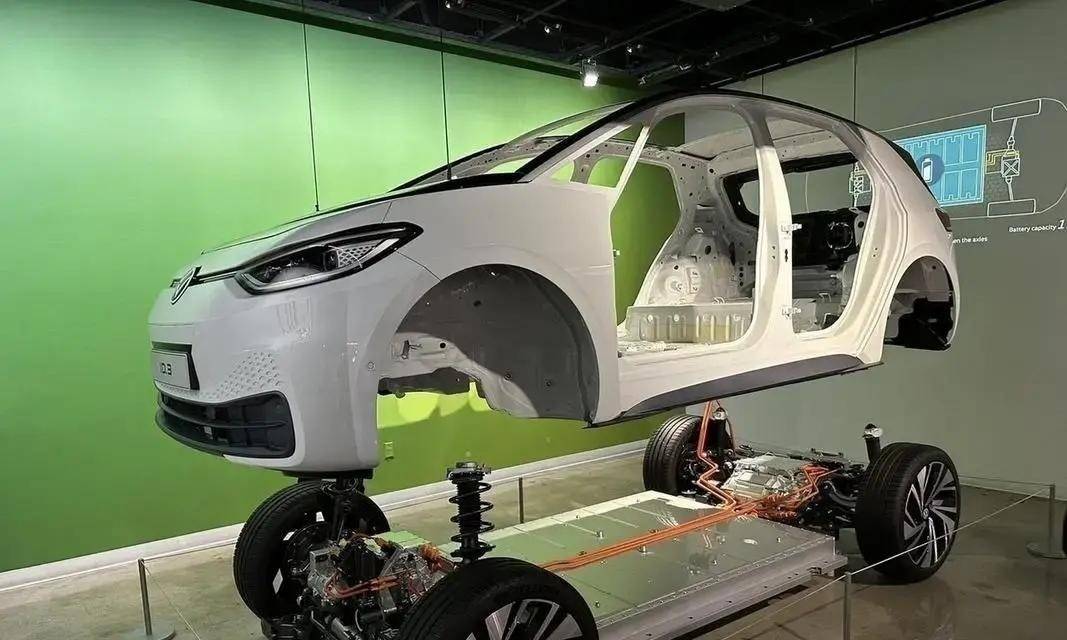
蔚来之所以能换,是因为它从造车第一天就把电池设计成独立模块。而比亚迪、特斯拉、小鹏、零跑走的是完全相反的路线——CTP、CTB、CTC,电池直接嵌入底盘结构,变成车身一部分。
想把这块电池拆出来,几乎等于把半辆车翻一遍。即便能拆,兼容性也是一道坎。
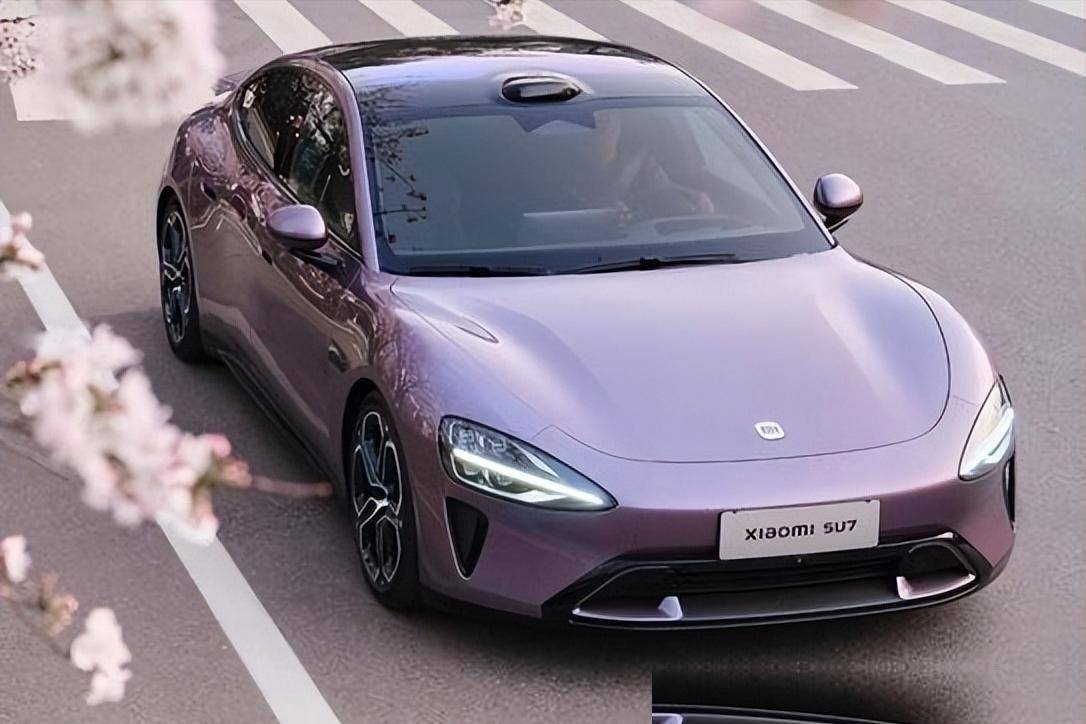
老一代400V平台和新一代800V平台的电控、充电协议、线束接插件统统对不上号。再加上全固态电池初期成本高企,必然先出现在百万级高端车型上,与十几二十万的家用车还隔着一道长长的产业鸿沟。
9月,比亚迪硫化物全固态电池通过中汽研88项极限安全测试,全程无冒烟起火;东风350Wh/kg固液混合态电池已于9月在自主新能源品牌车型上实现批量上车。
多家机构同时提示,产线投产不等于规模化成熟量产,真正走到家用车端口,仍需等到2030年前后。换电侧,宁德时代"巧克力换电"已在全国铺开超过1500座站点,为未来电池升级埋下伏笔。
把视野拉到全球,中国电动汽车产业的扩张势头同样迅猛。目前韩国市场上流通的电动公交车中,近一半已由中国制造,一线司机反映实际使用体验良好、并无特别问题。

中国电动乘用车虽然还没进入韩国市场,但在海外的表现正快速扭转外界的既有印象。十年前,中国内燃机车在欧洲碰撞测试中曾收到"千万别买"的评价。
而近期中国电动乘用车在欧洲碰撞测试中成绩不俗,这意味着中国车企刻意绕开了竞争成熟的内燃机赛道,用电动汽车这张新牌打开缺口。目前主要销往欧洲、东南亚,一家中国车企已计划在匈牙利建设年产30万台的工厂,中国电池企业也在欧洲同步设厂布局。
欧洲消费者选车时更关注动力类型而非产地,中国企业能一口气拿出30至40款从豪华到低价、涵盖小型车在内的车型,试驾反馈良好。换电模式方面,蔚来在挪威等北欧地区表现不错,整个电池更换过程仅需约3分钟,远快于插电充电。

这种模式会把主导权从整车厂转向电池公司,整车厂可能沦为"外壳"制造者,因此多数整车厂并不愿意采用。
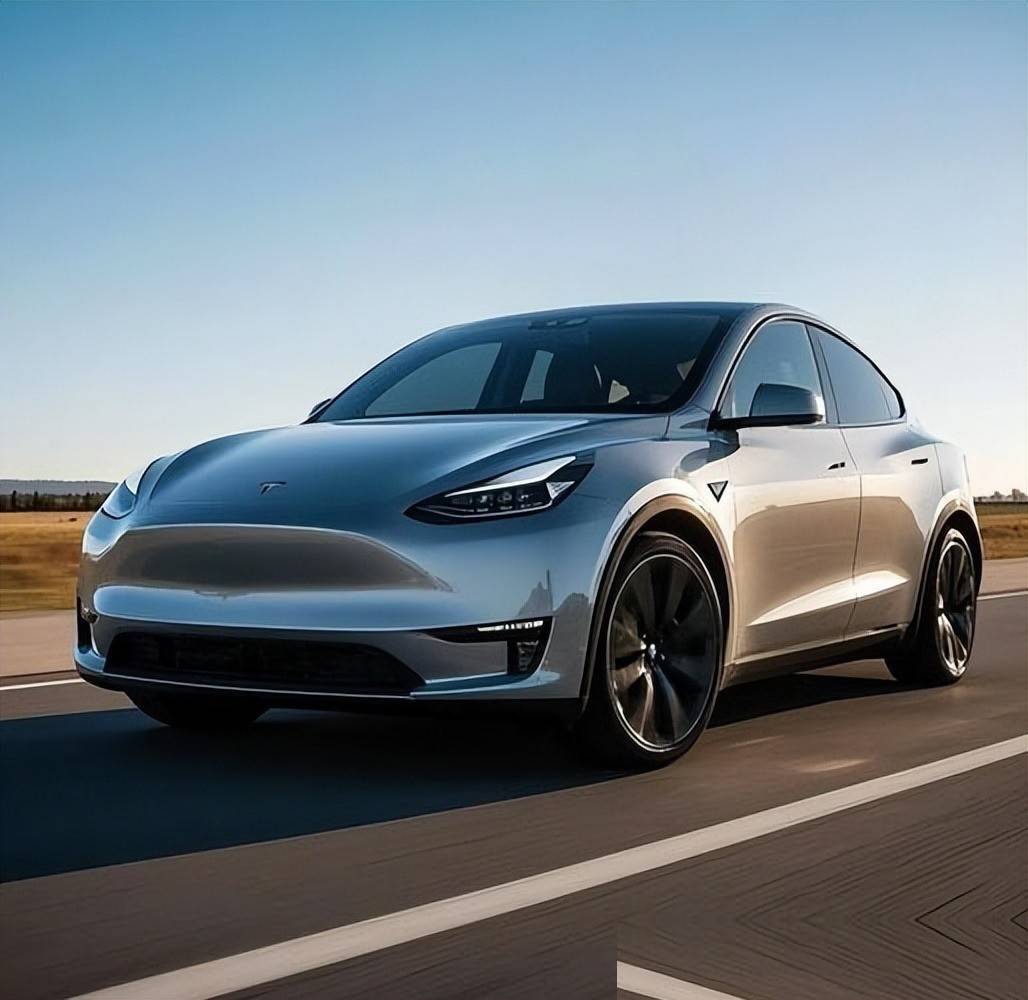
退役电池还可用于自行车、摩托车,材料也能回收再提炼,供给LG或三星重新制作电芯,顺带化解美国《通胀削减法案》原产国认定的问题。特斯拉即将在韩国推出的Model Y将采用中国生产的版本,使用中国产磷酸铁锂电池。
虽然特斯拉从外观上不易分辨产地,但由于低价版可获得更多补贴,预计销量将显著上升。此前双龙汽车Chairman推出排量2300cc却标注CM600的车型大受欢迎,正说明消费者在外观无差异时更倾向低价版本。
续航方面,中国消费者单次充电满意度约400公里,美国消费者要求800到1000公里,韩国消费者约600公里。首尔到釜山全程430公里,中途在服务区休息时顺便补能即可,实际用车真正需要1000公里续航的场景极少。
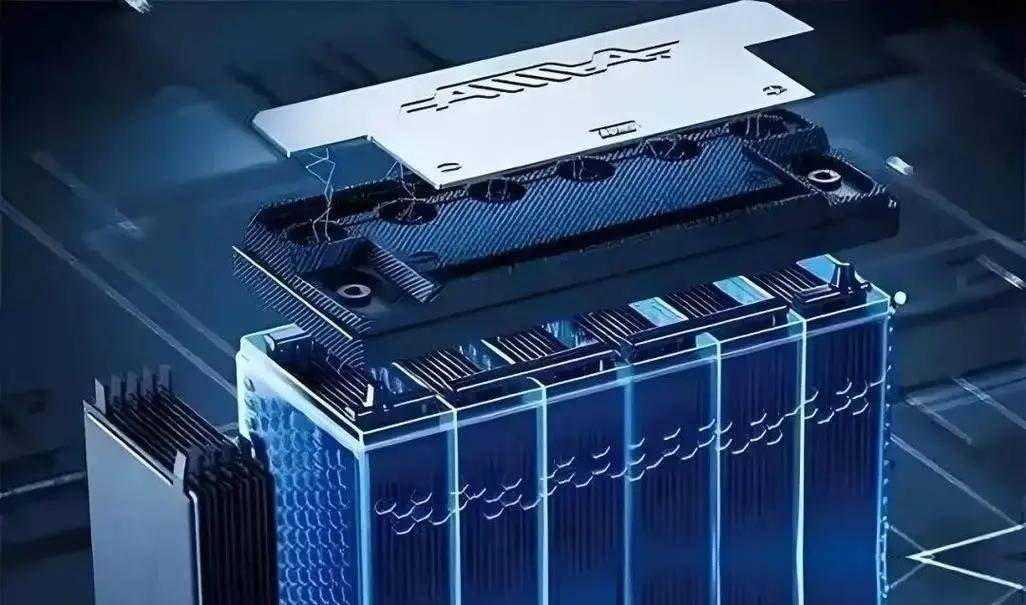
随着充电基础设施完善,续航焦虑逐步缓解,市场趋势正朝着合理里程配合更低价格的方向走。从销量数据看,不含特斯拉在内,中国自主品牌纯电动汽车海外出口约90万台,数字虽小但处于起步阶段。
过去日本汽车凭借内燃机逐步蚕食全球市场,如今中国已在电动汽车领域抢占先机。福特首席执行官曾公开表示,福特电动汽车的真正对手不是通用或丰田,而是中国。
中国在供应链、制造能力和大规模生产方面具备完整出口能力,而韩国企业虽具技术和生产能力,物资供应却存在短板。中国知名电动汽车企业除比亚迪、吉利外,还有蔚来等新势力。
吉利已是韩国雷诺汽车的第二大股东,韩国国内销售的沃尔沃S90及极星电动汽车均在中国生产。与此同时,中国国内也出现两极分化:恒大集团旗下的恒驰工厂关闭,威马温州工厂也已关停。
电动汽车不存在技术壁垒,但存在生产壁垒,大规模生产工厂需要大量资金投入,缺乏生产能力的企业被淘汰属于必然,这反而让幸存的中国大型电动汽车企业竞争力进一步增强。
补贴政策方面,韩国的电动汽车补贴逐年减少,今年补贴金额较去年减少约100万韩元,并可能继续削减乃至取消。美国佐治亚州曾提供400万韩元补贴,取消后销量归零,车价并未因此下降。
英国则已完全取消电动汽车补贴,并将资金转向充电设施建设。当充电便利性足够时,消费者的环保意识可以支撑市场继续扩张,英国电动汽车销量表现好于预期。
韩国电动汽车累计保有量约50万台,预计明年将达70万台,很快突破100万台。随着燃油税收入减少,政府可能通过提高电动汽车充电费率乃至引入"发动机税"概念来弥补财政缺口。
目前韩国快速充电费用约为每千瓦时313韩元,近期电价上涨已带动充电费用上升。安全性方面,电动汽车整体火灾率低于内燃机汽车,只是新事物更受关注,报道频次给人印象偏差。
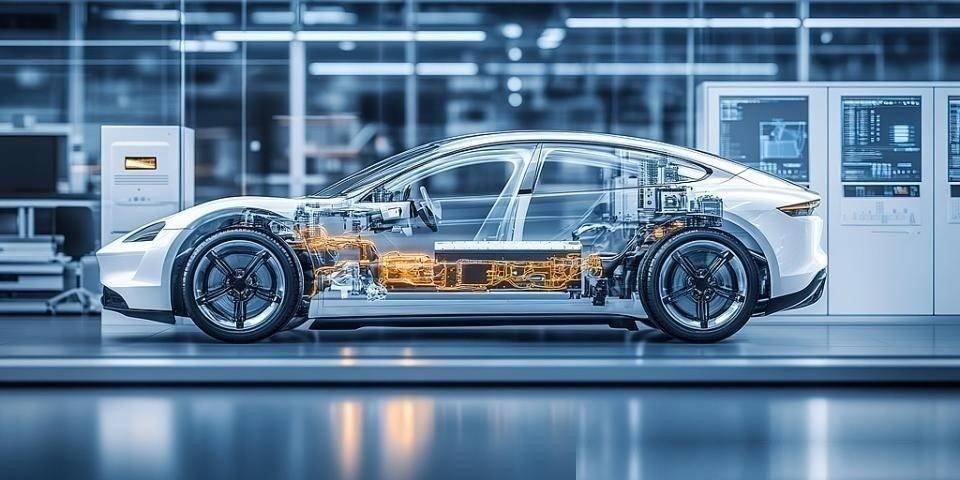
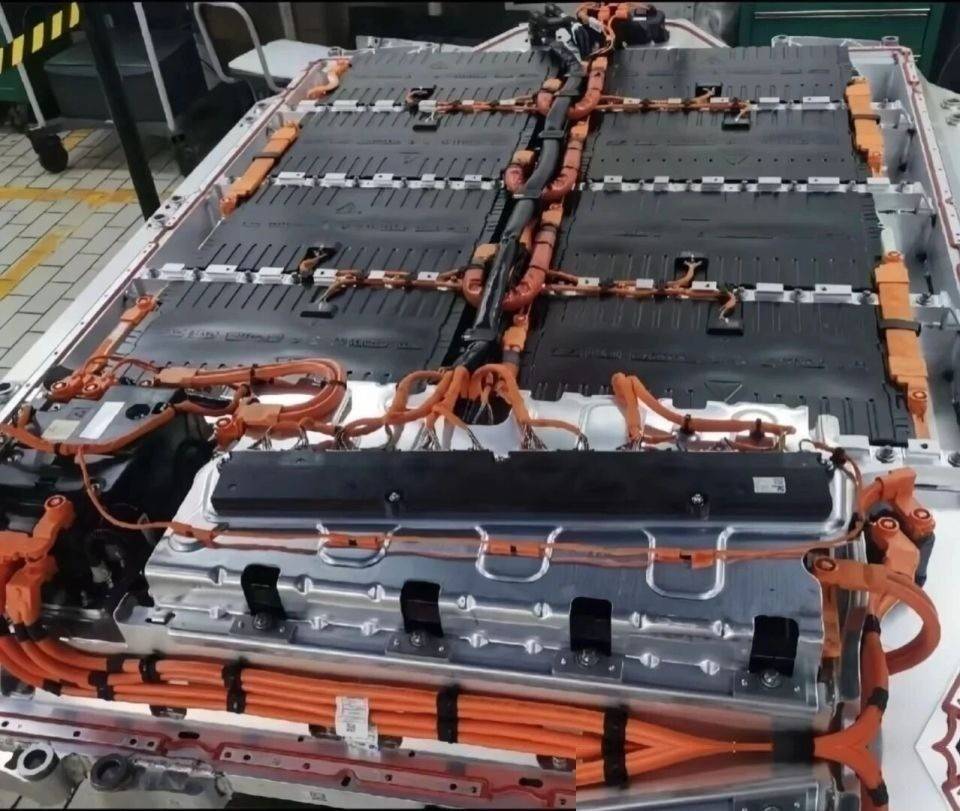
一旦电池内部起火无法扑灭,必须将整车浸入水中,这要求消防部门配备专用水池和8吨级货车及起重机。固态电池被视为未来方向,但目前成本过高,需要新建生产线,进一步推高价格。
韩国电动汽车产业方面,起亚EV6曾获评欧洲年度最佳汽车,艾尼氪5等车型也在全球屡获奖项。原因在于现代起亚推出的是基于全新电动平台开发的车型,不同于简单将内燃机车改装为电动车,电池平铺于底盘,大幅扩展了车内空间。
中国企业率先在小型电动汽车领域出口海外,中大型车型起步较晚。针对美国《通胀削减法案》带来的补贴限制,现代起亚只能通过在美国本地生产并销售来应对,其美国工厂原计划2025年开业,现已提前至2024年底,以极快速度推进。
欧洲也开始考虑仅对本地生产的电动汽车发放补贴,中国电池企业将因此在欧洲落地建厂,韩国出口至欧洲的产量可能逐步减少。补贴公平性方面,根据自由贸易协定规定,韩国无法在补贴上区分内外资企业,但美国已修改标准并加以应用。
韩国市场上流通的中国电动公交车补贴,过去维持在50%甚至100%,今年已下调至30%。然而由于电池材料依赖中国供应,若完全切断,韩国本土企业连电池乃至公交车都难以制造,因此补贴政策面临复杂权衡。
对于消费者而言,随着中国制造电动乘用车预计在明年下半年大量涌入韩国市场,可选车型将显著增加,适当等待后再购买或许更为划算。但由于补贴取消时间尚不确定,特斯拉等品牌价格波动频繁,很难精准把握最佳购买时点。
现代起亚选择不参与此类价格战,以维护二手车市场价值和品牌信任度,而将竞争焦点放在高端战略上,力图在全球市场形成"特斯拉的唯一对手是现代起亚"这一品牌形象。回到最初那个问题——全固态电池量产之后,老车主能不能把液态电池换成固态的?
放在全球产业大背景下看答案愈发清晰:技术路线、底盘结构、补贴规则、供应链布局都在倒逼厂商做长期打算,个体车主想靠"换电池"实现一次性升级,短期内恐怕难以如愿。
真正能享受到固态红利的,大概率是下一轮购车周期里的新车买家,而不是今天手握液态电池的存量用户。